莱德杯奖金税务安排受关注,选手实际收益待厘清。2025年莱德杯美国队首次向球员发放个人报酬,名义金额与到手金额之间隔着联邦税、州税和预扣税,慈善部分又牵出资金流向与抵扣规则。赛事荣誉与商业回报交织,让这笔钱不再只是奖金表上的数字,而成为观察高尔夫治理和球员权益的窗口。
美国职业高尔夫协会公布2025年贝斯佩奇黑球场莱德杯美国队报酬方案,十二名球员每人获得五十万美元,其中三十万美元定向慈善,二十万美元归个人。基根·布拉德利作为美国队队长参与沟通,方案在公布后被包装成对球员贡献的认可,也把税务问题迅速推到台前。
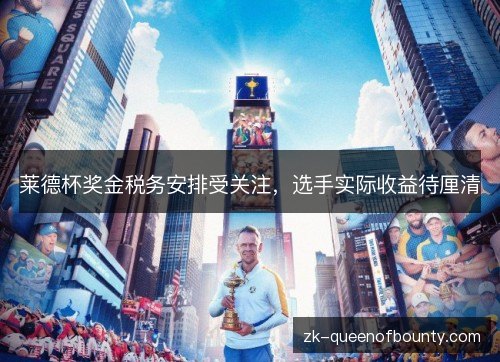
欧洲队由DPWorld巡回赛体系运营,卢克·唐纳德担任队长,长期把莱德杯收益导向慈善和巡回赛发展,不直接向球员发放个人奖金。两种模式并置后,美国队的二十万美元个人部分显得突出,欧洲队球员的名义收益和实际受益方式也因此被放在同一张桌上比较税务后果。
莱德杯在纽约州举行,美国球员要面对联邦所得税、纽约州税以及可能的预扣安排,非美国居民还要处理三十百分比预扣和税收协定减免。贝斯佩奇黑球场的比赛收入按属地规则进入税网,赛事方、球员经纪和税务顾问必须先把收入性质分清,才能估算实际税负。
斯科蒂·舍夫勒这类高收入球员,二十万美元个人部分会叠加在既有赞助和比赛收入之上,按较高边际税率计算,联邦税后已明显缩水,纽约州税再切一块。若再扣除经纪佣金、税务顾问费和队伍分摊,名义二十万美元的到手比例可能接近一半,具体数字仍要看申报口径。
罗里·麦克罗伊、琼·拉姆等欧洲队球员若在美国取得收入,预扣税和税收协定是核心变量,居住国抵免规则又会影响最终税负。美国队中的外籍或双重税务居民球员同样不例外,报酬放在哪一类收入、由谁支付、在何处支付,都会改变预扣税率和申报义务,实际收益因此很难用统一比例概括。
三十万美元定向慈善不是简单免税,资金若直接进入合格慈善机构,通常不构成球员个人收入,但球员对资金用途有建议权、冠名权或回馈安排时,税务认定会变得复杂。美国国税局关注控制权和利益回流,莱德杯运营方需要把捐赠协议、资金路径和受益主体写得足够清楚。
经纪佣金通常按收入比例收取,税务顾问和法律服务按项目计费,球员还要承担家人团队差旅以及莱德杯周的接待支出。美国队报酬方案把二十万美元归个人,但这些成本不会因为款项叫奖金就消失,实际到手收益需要逐项扣减,公开报道很难给出一个适用于所有球员的净值。
莱德杯商业收入持续增长,美国队首次把个人报酬写进方案,等于承认顶级球员的参赛价值和风险承担。斯科蒂·舍夫勒、赞德·谢奥菲勒等球员在美巡赛和莱德杯之间分配精力,报酬结构变化会影响队内沟通、替补意愿和赛前备战,也会让球员更认真地追问税务和分配细节。
美国队发放个人报酬,欧洲队坚持慈善和巡回赛导向,两边的公平感受并不只由金额决定。罗里·麦克罗伊等欧洲队球员公开强调莱德杯荣誉,但商业收益分配不透明时,球员、队长和赛事方之间仍会出现信任压力,尤其当美国队方案被公众拿来反复比较。
莱德杯由美国职业高尔夫协会与DPWorld巡回赛共同维系,美巡赛、DPWorld巡回赛和LIV高尔夫又各自拥有不同税务居民和合同体系。球员分散在不同巡回赛,报酬由哪一方支付、是否经过队伍账户、是否与赞助权益绑定,都会让跨州跨国的税务处理和实际收益计算更复杂。
公众关注的不只是球员拿多少钱,还包括慈善资金是否按承诺进入社区项目,税务优惠是否被合理使用。莱德杯运营方若只公布名义金额,不说明预扣、抵扣和资金路径,争议就会留在猜测层面。赛事治理需要更细的披露口径,球员也有责任把个人税务安排与慈善承诺区分开。
美国队方案落地后,税务顾问会提前介入合同和支付结构,慈善部分可能采用更清晰的指定捐赠安排,个人部分则考虑分期、肖像权分配或与赞助权益拆分。欧洲队是否调整仍要看DPWorld巡回赛和球员沟通,但莱德杯奖金税务安排已经很难回到只谈荣誉、不谈钱与税的状态。
选手实际收益厘清后,莱德杯的报酬谈判会更有据可依,慈善承诺也更容易被检验。对斯科蒂·舍夫勒、罗里·麦克罗伊、琼·拉姆等顶尖球员而言,税务居民身份和合同结构可能比名义金额更重要。赛事方若能把预扣、抵扣和资金流向讲清楚,公众对莱德杯商业化的接受度也会更高。
往后看,莱德杯奖金只会更频繁地进入税务讨论,美国队、欧洲队、队长和运营方都需要给出更清楚的分配答案。pg赏金女王球员实际收益待厘清并非拖延,而是提醒赛事治理把名义报酬、慈善资金和税务成本放在同一张账上。谁能先讲清这笔账,谁就更容易赢得球员和公众的信任。